前言
2026 年下半年,常去超市和菜市场的人都有一个直观的感受:便宜了两三年的牛肉,又贵回来了。
据农业农村部监测,自 2026 年第 27 周(6 月 29 日—7 月 5 日)起,全国牛肉批发市场周均价连续 15 周以上环比上涨,10 月中旬周均价已达 73.4 元/公斤,同比上涨 11% 以上,创近两年新高。澎湃新闻光明网 零售端的感受更直接:3 月至国庆节前,全国集市牛肉价格涨幅超过 16%;发改委 36 个大中城市鲜牛肉(腱子肉)零售均价 2026 年 9 月达 43.78 元/500 克。饲料市场CEIC
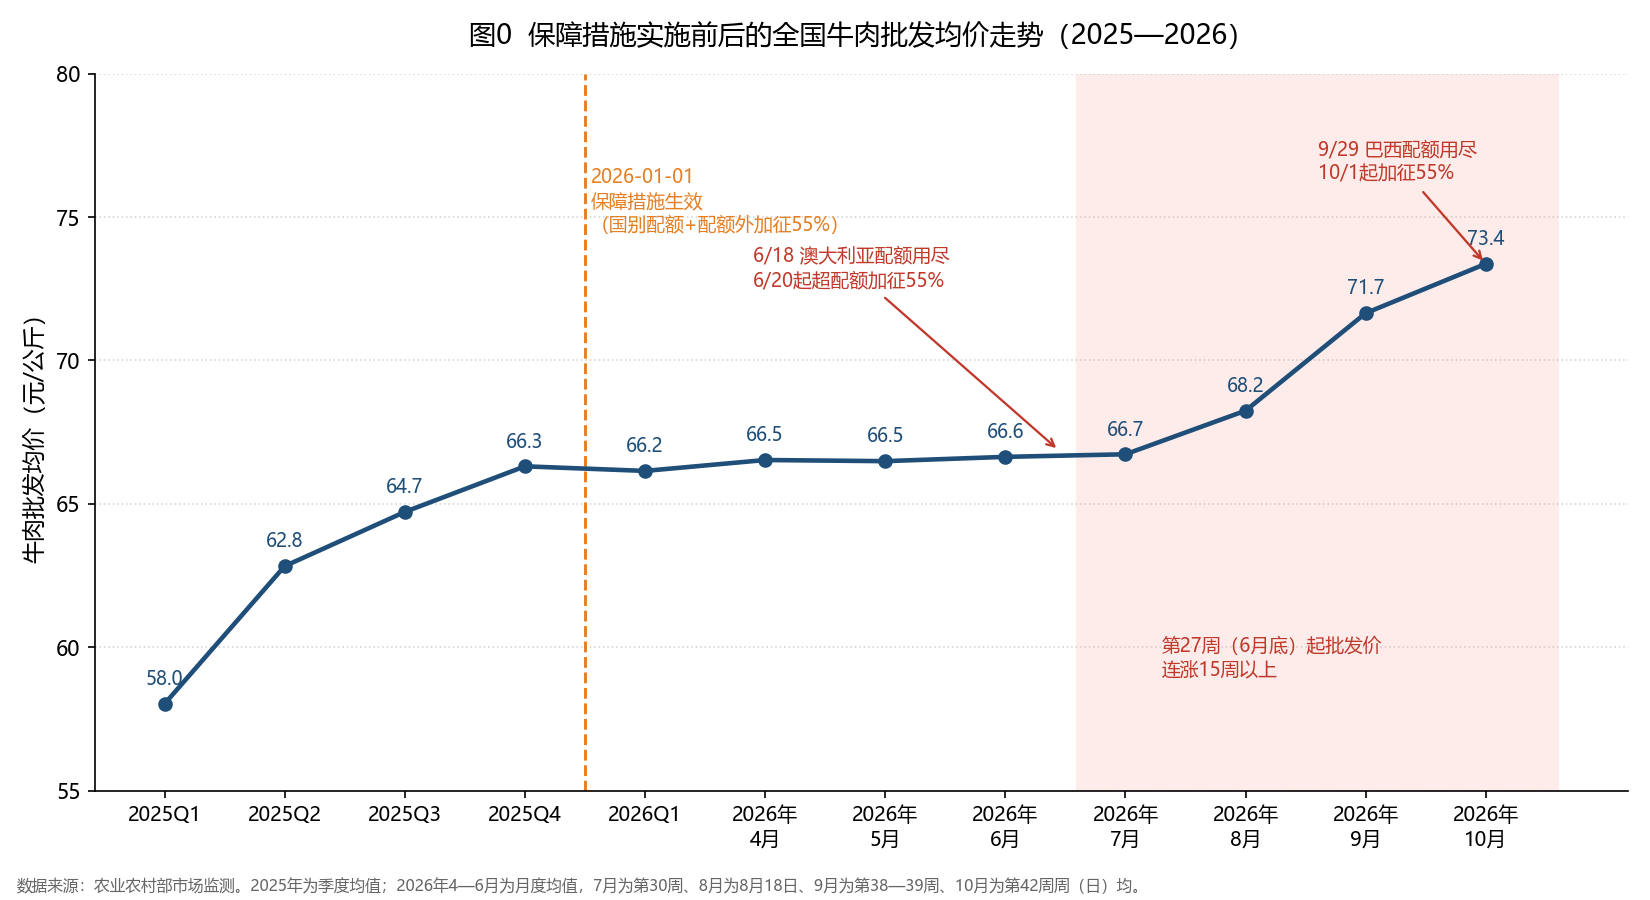
需要说明:图中 2025 年的上涨发生在关税生效之前,主要是周期修复——2023—2024 年养殖深度亏损导致母牛被大量清栏,经 27—28 个月繁育周期兑现为出栏收缩,叠加国际牛价上行;而 2026 年 6 月底之后的陡升,才是澳、巴相继用尽配额、配额外 55% 关税实质生效的直接结果。当前的高价,是”产能出清”与”贸易措施”两股力量同向叠加的产物。
本文试图回答一个朴素的问题:当政策在”保护国内产业”与”消费者的餐桌”之间做出取舍时,普通民众是什么态度?这场取舍又是如何被做出的?
全文分四个部分:第一部分牛肉关税的基本介绍交代事实基础——从立案与裁定的时间线、进口五年翻倍的量价数据、26—38 元/公斤的价格剪刀差,到国内产业”重大、全面、持续加剧”的减损证据,再到保障措施的具体设计(国别配额 + 55% 配额外关税)。第二部分各方的利益对抗复盘这场 81 个利害关系方卷入的公开博弈,还原 7 大争点的攻防裁决与五大利益阵营的输赢分化。第三部分普通民众的态度基于知乎 709 条可获取回答的统计,呈现”想吃便宜牛肉的消费者”与”保护产业的支持者”之间的舆论对峙。第四部分是笔者的三点个人观点。
牛肉关税的基本介绍
时间线介绍
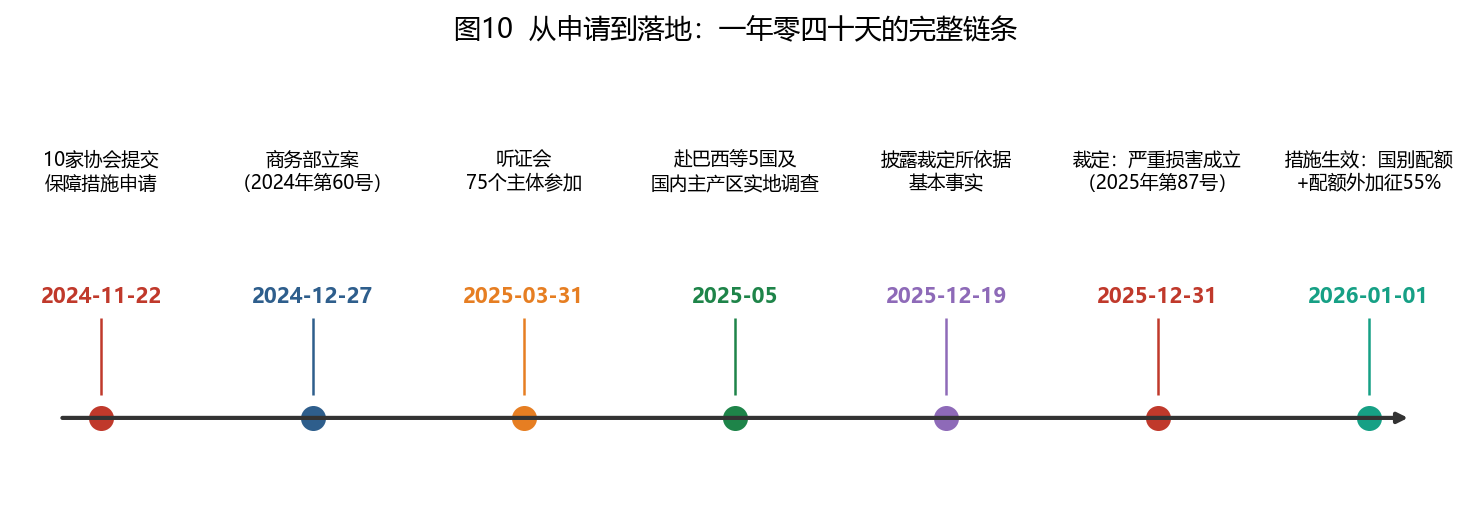
2024 年 11 月 22 日,中国畜牧业协会等 10 家行业协会代表国内牛肉产业,通过北京市博恒律师事务所向商务部提交《牛肉保障措施调查申请书》。2024 年 12 月 27 日,商务部发布 2024 年第 60 号公告立案调查,调查期为 2019 年 1 月 1 日至 2024 年 6 月 30 日。历时一年调查(两次延期),2025 年 12 月 31 日商务部发布 2025 年第 87 号公告:裁定进口牛肉数量增加与国内产业严重损害之间存在因果关系,决定采取保障措施,自 2026 年 1 月 1 日起实施。
为什么要查:进口牛肉五年翻了近一倍
调查期内,中国牛肉进口持续攀升:
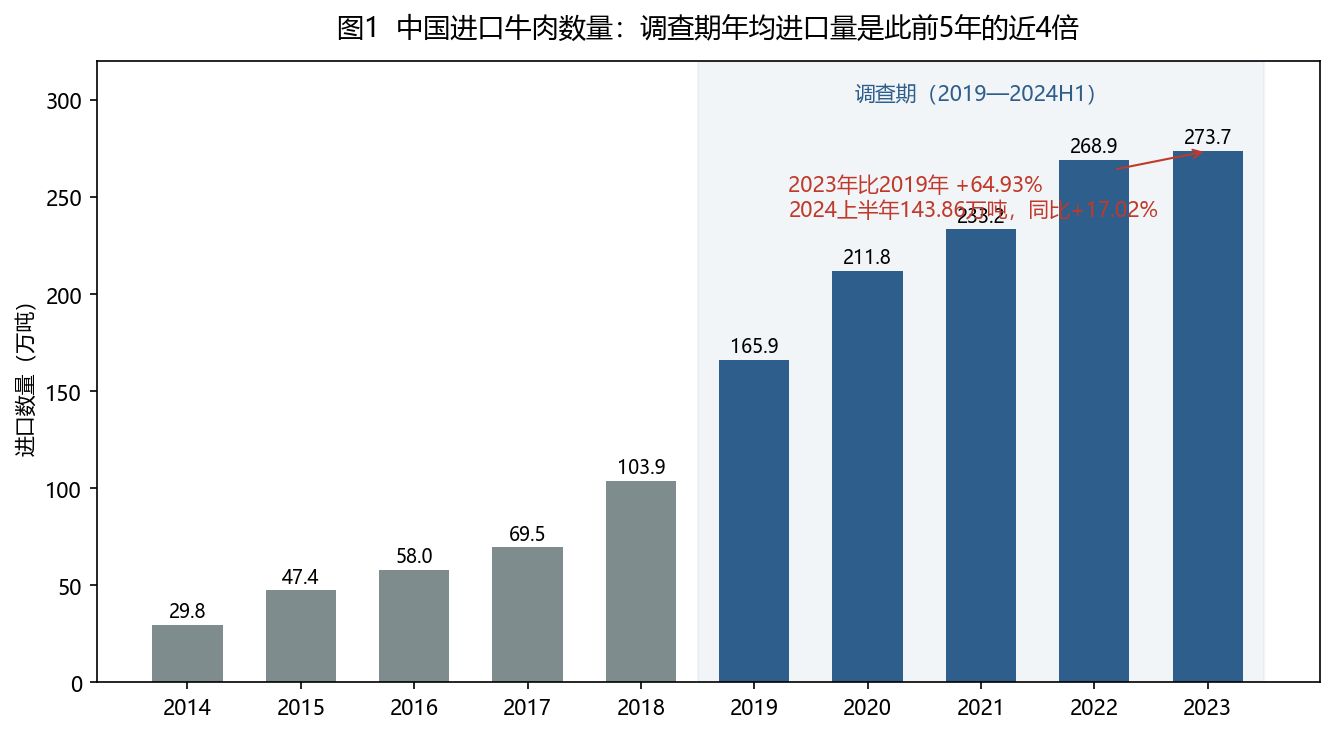
- 绝对量:进口量从 2019 年的 165.94 万吨增至 2023 年的 273.69 万吨(+64.93%);2024 年上半年达 143.86 万吨,同比增长 17.02%。2019–2023 年年均进口 231 万吨,是 2014–2018 年年均值的近 4 倍,且 2020 年后每年都在创造历史最高进口纪录。
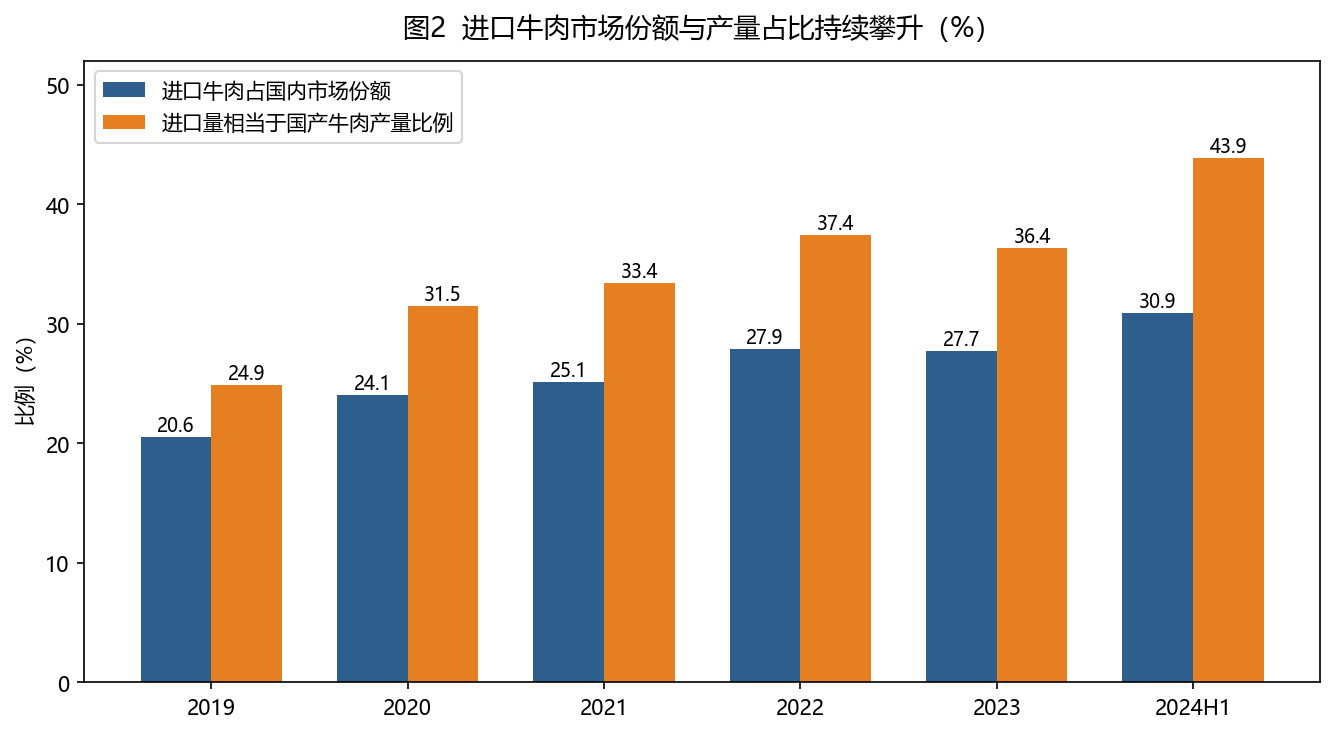
- 相对量:进口牛肉占国内市场份额由 2019 年的 20.55% 升至 2024 上半年的 30.90%(+10.35 个百分点);进口量相当于国产牛肉产量的比例从 24.87% 升至 43.86%。进口增量占国内需求增量的比重多数年份在 40% 以上,2022 年甚至达到 104.51%——市场需求增长的增量部分几乎全部被进口占据。
为什么进口牛肉势不可挡:价格剪刀差
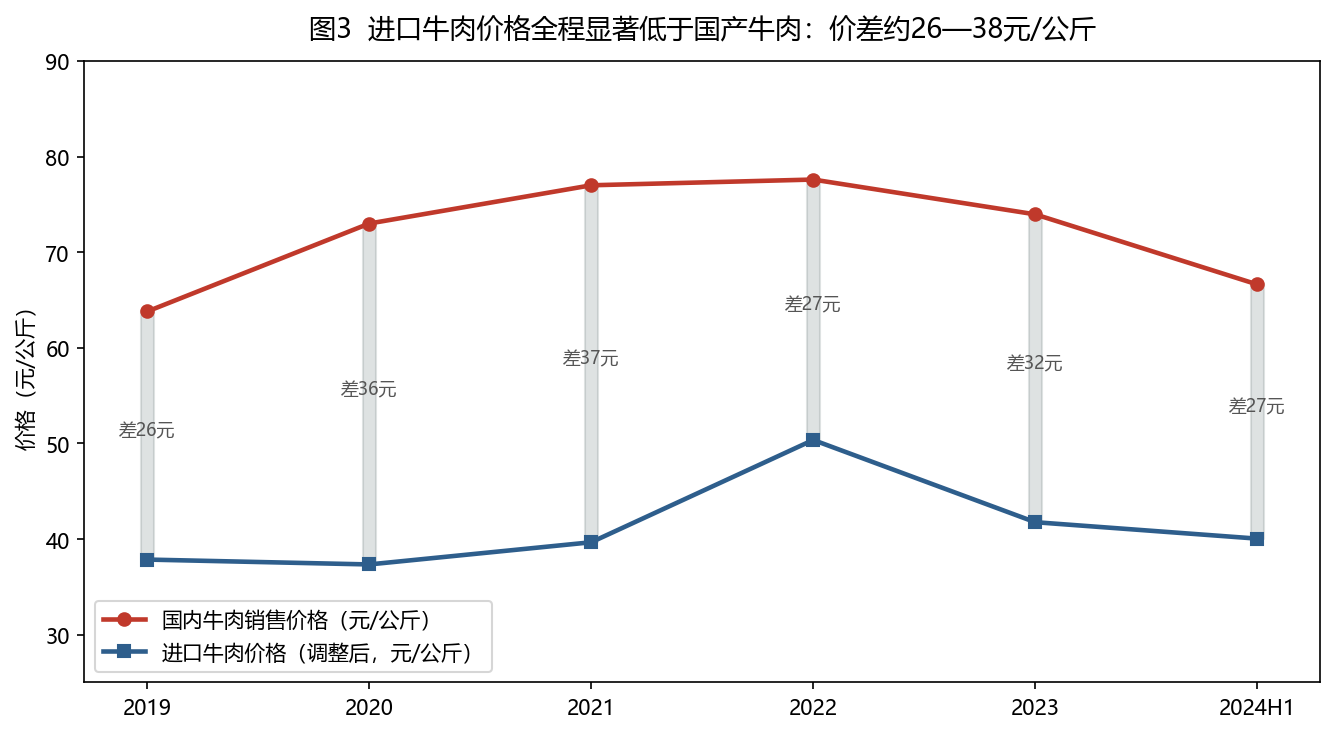
进口牛肉在中国市场获得压倒性优势的直接原因是巨大的价格差。经对海关 CIF 价格按汇率、关税和清关费用调整后,调查期内进口牛肉价格始终比国产牛肉低 26—38 元/公斤,价差最大时进口价格仅为国产的约 55%。叠加 2023、2024 年进口价格连续大幅下滑(CIF 价分别 -21.3%、-11.2%),低价优势持续放大。
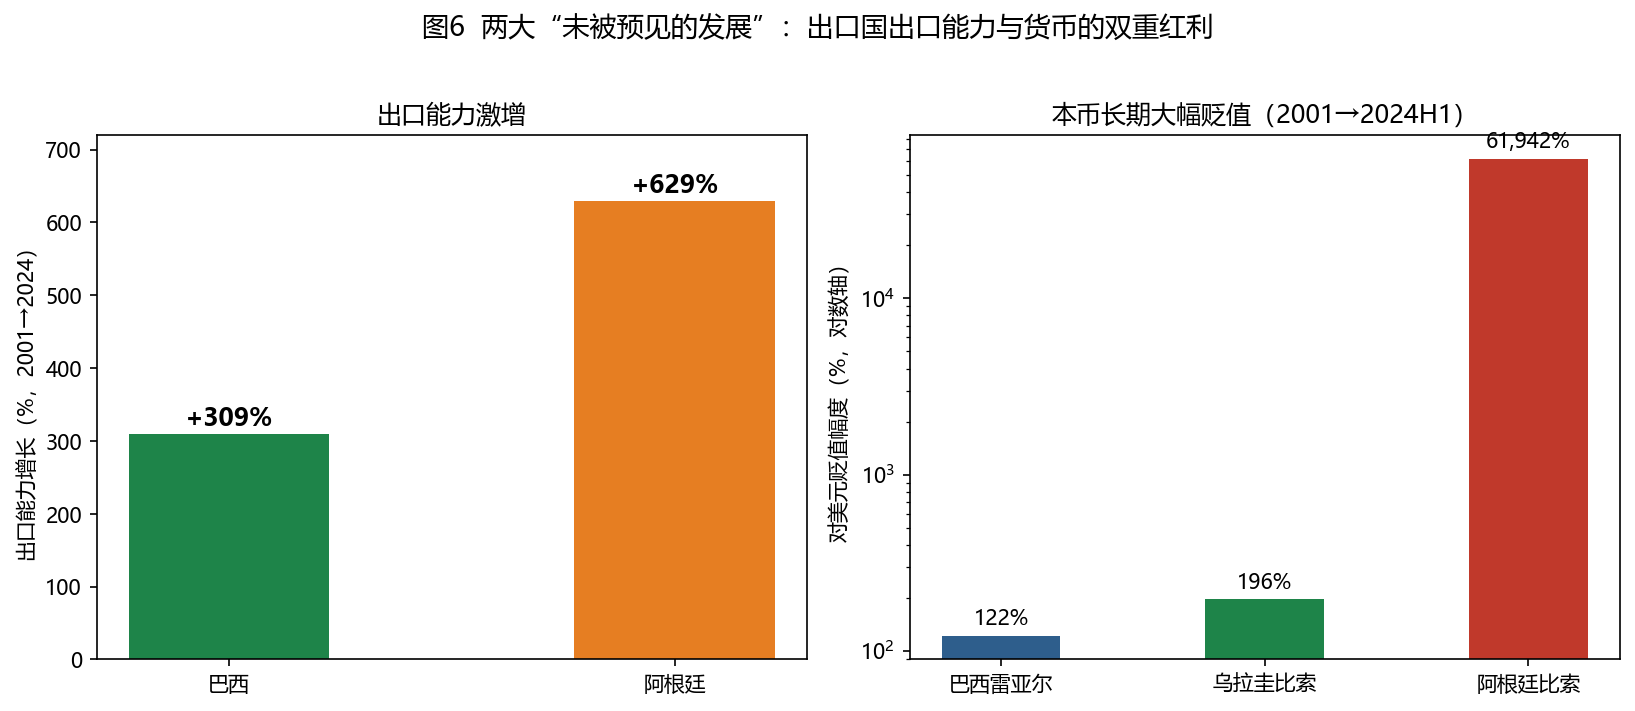
价格的背后是两大”未被预见的发展”(这是保障措施合法性的关键要件):
- 出口国出口能力暴增:2001→2024 年,巴西牛肉出口能力增长 309%、阿根廷增长 629%(巴西产量 +63% 而出口能力 +309%;阿根廷产量仅 +19%,因国内需求下降,出口能力 +629%);
- 货币长期大幅贬值:2024 上半年比 2001 年,巴西雷亚尔贬值 122%、乌拉圭比索贬值 196%、阿根廷比索贬值 61 942%。再加上 2018 年非洲猪瘟导致猪肉减产 21.3%、消费者转投牛肉,三个因素叠加拉动进口激增——这些在中国 2001 年加入 WTO 时均无法预见。
产业受损有多严重:从”先盈后亏”到全面减损
裁定书用 15 项指标刻画了国内产业”重大、全面、持续加剧”的减损:
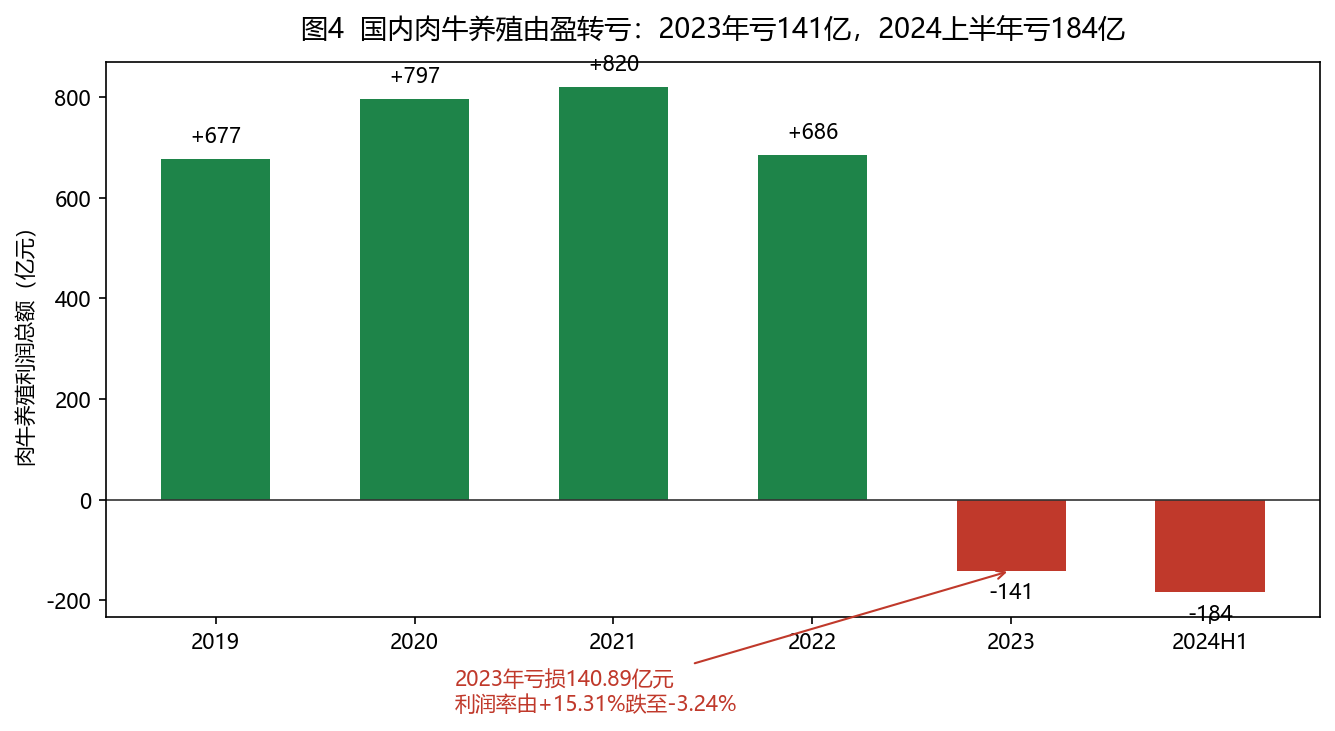
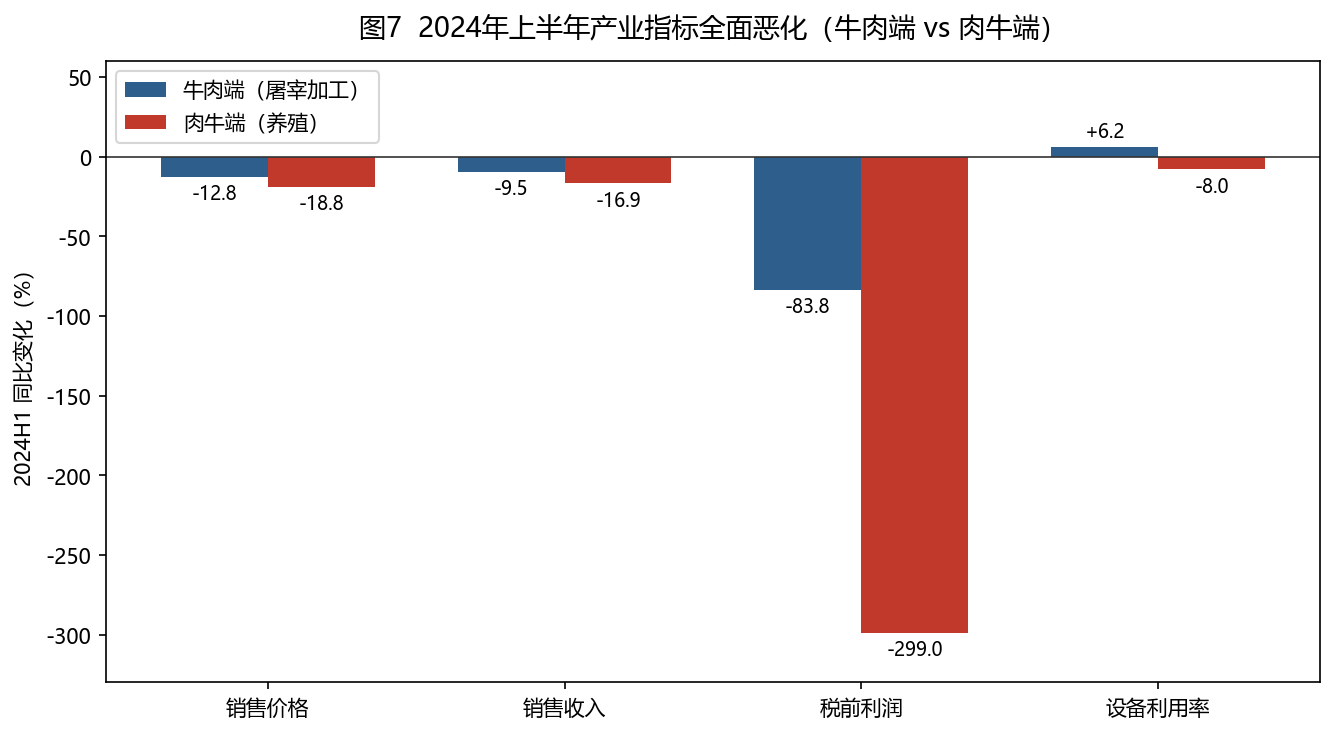
- 肉牛养殖端(最惨):利润总额 2021 年见顶(820 亿元)后急转直下,2023 年由盈转亏(-140.89 亿元),2024 上半年亏损扩大至 -183.73 亿元(同比多亏 298.96%),税前利润率从 +15.31% 跌至 -11.74%;能繁母牛被大量屠宰止损,2024 上半年存栏同比减少 143 万头,产业基础产能遭到破坏;
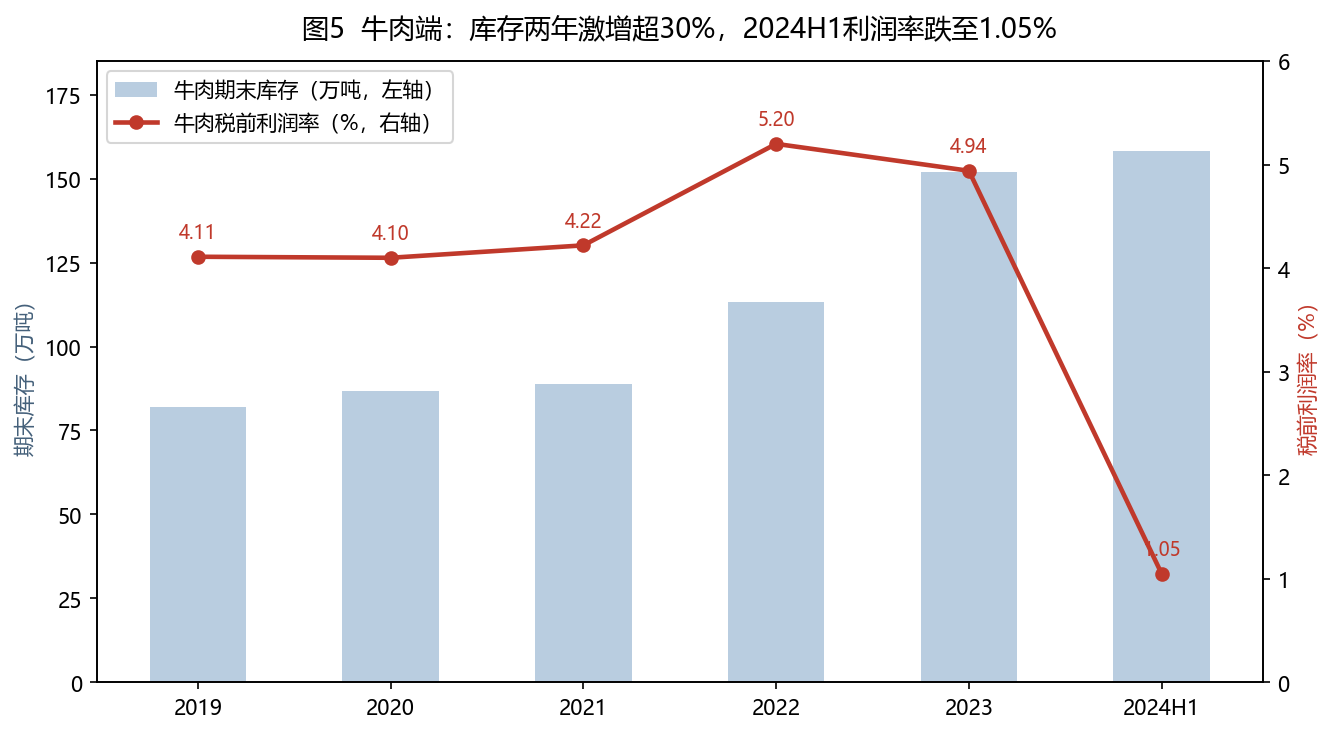
- 牛肉屠宰加工端:期末库存连年激增(2023 年 +33.94%、2024H1 再 +33.73%),销售收入和利润 2023 年由增转降,2024H1 利润总额同比暴跌 83.80%,利润率仅 1.05%,处于亏损边缘;
- 2024 年上半年全面恶化:牛肉价格 -12.78%、收入 -9.52%;活牛价格 -18.79%、收入 -16.85%。在需求增长 7.51% 的年份,国内产业反而全面失血——这正是”低价进口挤压”的典型图景。
措施本身:国别配额 + 配额外加征 55% 关税
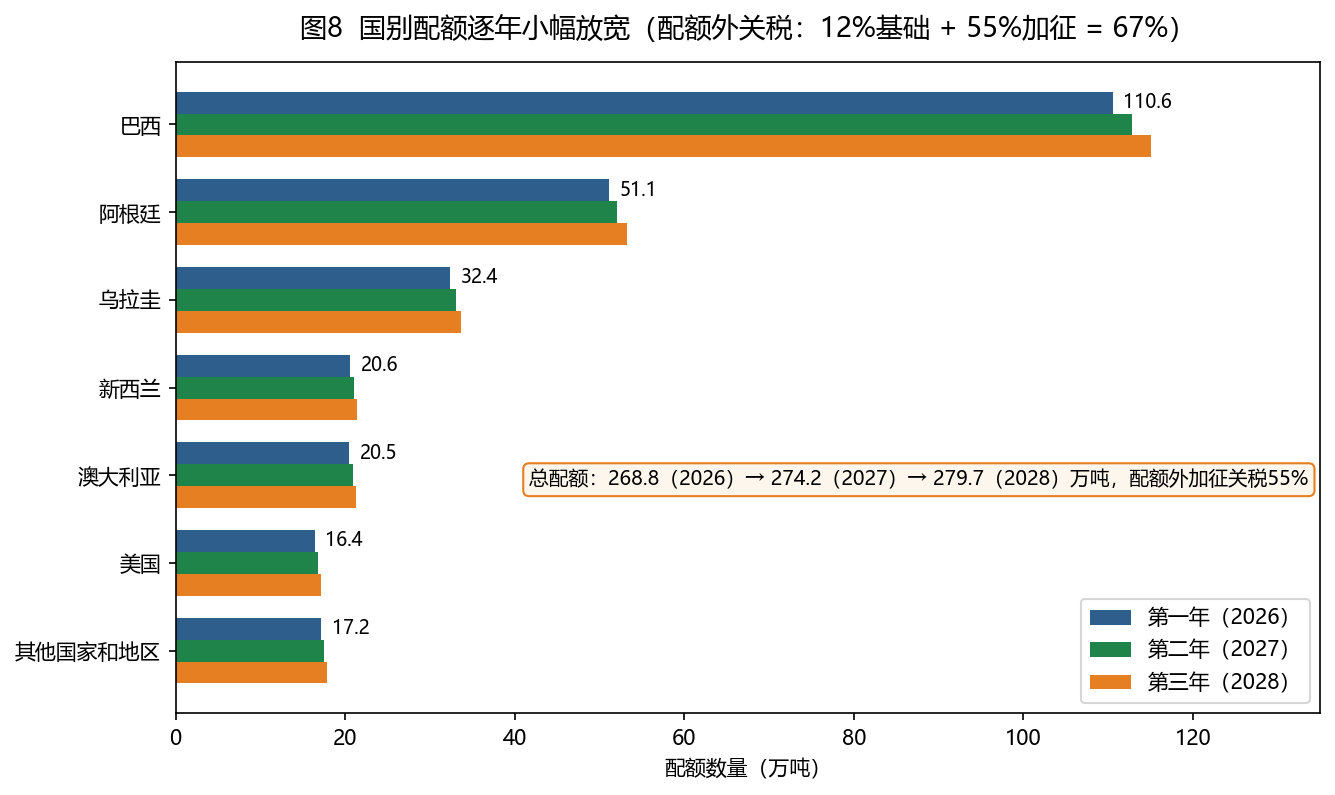
措施采取”国别配额及配额外加征关税”形式,实施期 3 年(2026-01-01 至 2028-12-31),并逐年小幅放宽:
| 国家/地区 | 第一年(2026) | 第二年(2027) | 第三年(2028) |
|---|---|---|---|
| 巴西 | 110.6 万吨 | 112.8 万吨 | 115.1 万吨 |
| 阿根廷 | 51.1 万吨 | 52.1 万吨 | 53.2 万吨 |
| 乌拉圭 | 32.4 万吨 | 33.1 万吨 | 33.7 万吨 |
| 新西兰 | 20.6 万吨 | 21.0 万吨 | 21.4 万吨 |
| 澳大利亚 | 20.5 万吨 | 20.9 万吨 | 21.3 万吨 |
| 美国 | 16.4 万吨 | 16.8 万吨 | 17.1 万吨 |
| 其他国家和地区 | 17.2 万吨 | 17.5 万吨 | 17.9 万吨 |
| 合计 | 268.8 万吨 | 274.2 万吨 | 279.7 万吨 |
执行规则要点:
- 配额内:按现行 12% 关税正常进口;上一年度未用完的配额不结转至下一年;
- 配额外:自达到规定数量第 3 日起,在现行关税基础上加征 55%(综合税负约 67%);
- 微量豁免:对进口份额不超过 3%(合计不超过 9%)的发展中国家(地区)不适用——豁免名单涵盖 140 余个经济体,但均为对华出口量极小的国家;
- 澳新特殊安排:《中澳自贸协定》下的牛肉特殊保障措施暂停实施;另外按自贸协定通报并磋商机制与新西兰等沟通;
- 复审条款:实施期间商务部可依情势变化依法审查措施的形式和水平 商务部公告2025年第87号。
各方的利益对抗
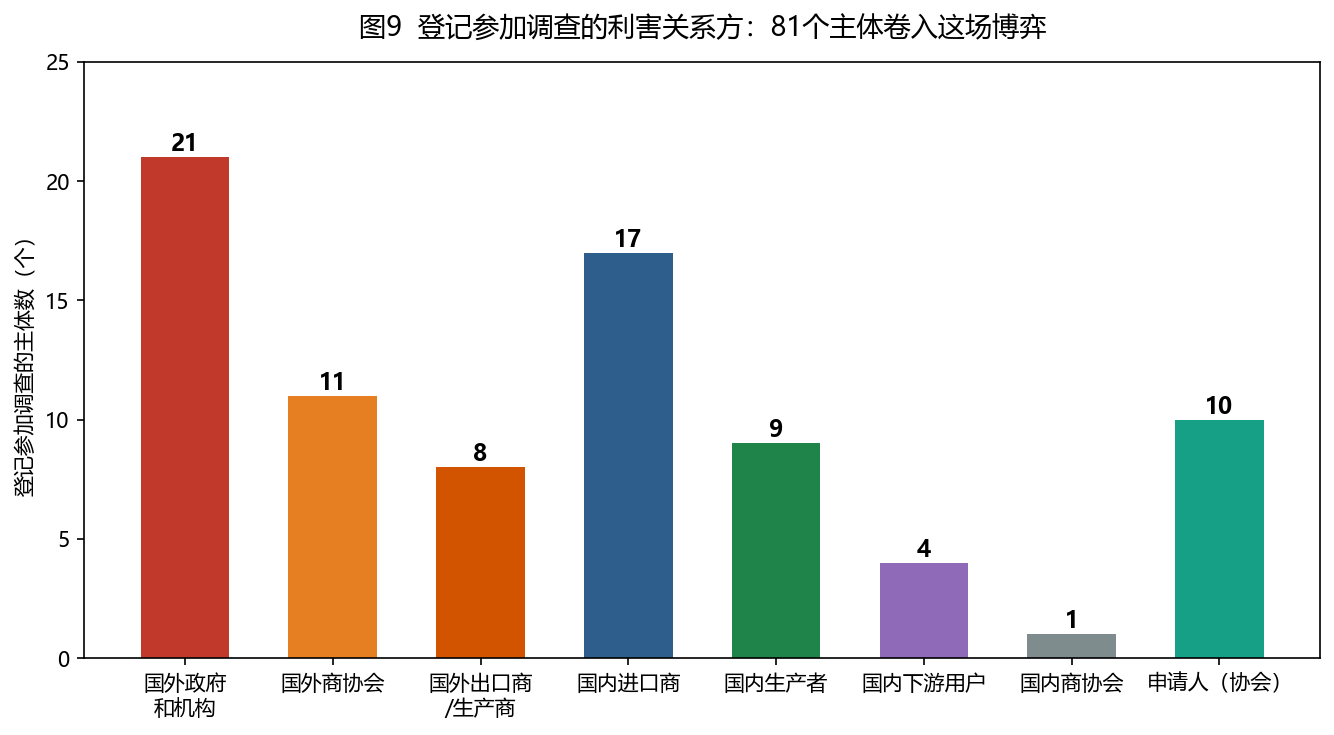
谁在场:81 个主体卷入的公开博弈
立案后共有 21 个国外政府和机构、11 个国外商协会、8 个国外出口商/生产商、17 个国内进口商、9 个国内生产者、4 个国内下游用户等 81 个主体登记参加调查;其中 75 个主体派代表出席 2025 年 3 月 31 日听证会,37 家在会上发言,听证会后 35 家提交了书面意见。
各方可归为 5 大利益阵营:
| 阵营 | 代表 | 核心利益 |
|---|---|---|
| 国内牛肉产业(申请方) | 10 家协会、中国肉类协会、国内生产者 | 限制进口、恢复利润与产能 |
| 出口国政府与海外出口商 | 巴西、阿根廷、澳大利亚等 21 国政府,11 家商协会,8 家出口商 | 保住对华出口空间 |
| 国内进口商与下游用户 | 17 家进口商(含山姆、中粮系),金拱门、紫燕、王品等 | 保住低价货源、供应链稳定 |
| 消费者 | 无直接程序参与 | 终端价格与选择空间 |
| 裁量方 | 商务部贸易救济局 + 国务院关税税则委员会 | 产业保护、贸易关系、物价稳定的平衡 |
七大争点的攻防全景
出口方(含部分进口商、下游)围绕 7 个争点发起进攻,申请人及中国肉类协会防守,商务部逐条裁决:
争点 1:产品范围 — 进攻方要求将冷鲜牛肉、带骨牛肉、美国农业部分级认证牛肉排除出调查范围(“量小、价高、不同质”)。裁决:全部不接受——是否对华出口及数量多少不是排除标准,且未证明与国内产品无竞争关系。
争点 2:进口是否”近期、突发、急剧、显著”增加 — 进攻方称增长集中在调查期初期、后期放缓,2024H1 比 2023H2 下降。裁决:下半年是旺季不能跨年比;半年/全年/单月口径都显著增长,年均进口近 4 倍于前五年——成立。
争点 3:是否存在”未被预见的发展” — 进攻方称增长源于居民收入提高和自贸协定主动开放,货币波动”90 年代就有”。裁决:收入提高”不必然指向牛肉,更不必然指向进口牛肉”;反例:2023 年巴西获对华资质工厂 +10%,实际对华出口反而 -3%,准入≠激增——三项不可预见因素成立。
争点 4:同类产品与直接竞争产品 — 进攻方称进口牛肉品质更优不构成竞争,肉牛只是上游不算直接竞争产品。裁决:用途、工艺、渠道基本相同;“肉牛是行走的牛肉”,客户直接在肉牛与进口牛肉间比价——国内产业 = 牛肉生产者 + 肉牛养殖者全体,这决定了保护圈覆盖上游养殖。
争点 5:是否构成”严重损害” — 进攻方称产量、销量、价格、收入都在增长。裁决:增幅收窄直至由增转跌;产量增长是亏损后清栏抛售的假象,能繁母牛 2023 年减少 143 万头反而说明基础产能受损——认定”重大全面减损”。
争点 6:因果关系 — 进攻方称进口增幅最小的年份恰是指标恶化之年,时间对不上。裁决:农业市场传导有滞后,损害是积蓄显现的;并逐一批驳 8 个替代原因:
| 替代原因主张 | 裁决依据 |
|---|---|
| 猪肉降价挤压 | 牛肉与猪肉价格走势不一致(2020–22 猪价跌、牛价涨) |
| 产业自身分散低效 | 劣势调查期前已存在且未恶化;改进措施下本应改善却恶化 |
| 消费需求萎缩 | 需求 2023 年比 2019 年 +22.34%,与事实相反 |
| 淘汰奶牛冲击市场 | 非正常淘汰奶牛牛肉仅占总产量 0.3% |
| 高价期盲目投资 | 无可核实证据、不具代表性 |
| 成本大幅上升 | 2024H1 成本降 5–8% 而利润再降 84–299%,成本论不成立 |
| 走私牛肉冲击 | 无量化证据 |
| 国际牛周期 | 周期变化与指标实际变动不一致 |
争点 7:公共利益 — 下游(金拱门、紫燕、中粮万威客等)担心措施推高价格、断供、影响粮食安全。裁决:不采取措施产业将进一步恶化,基础产能减损将反过来冲击市场供应稳定。值得注意的是裁定脚注:2025 年 1–6 月进口下降、产业有所缓解,但 7–10 月进口量同比暴增 22.4%、价格再度承压——这基本堵死了”产业正在自愈”的退路。
博弈结果:谁赢、谁输、谁分化
- 产业方完胜:7 个争点的论点几乎全部获得支持,申请书的核心论证框架(尤其”未被预见的发展”和价格逆转分析)被裁定书整体沿用;
- 出口方受损最大:配额直接封顶主要出口国的对华出口量,配额外 55% 的加征税率基本切断超量进口的商业可行性;
- 下游与进口商部分实现目标:措施没有采取更严厉的数量限制,而是”配额+关税”且逐年放宽、对 140 余个微小来源国豁免、暂停对澳自贸特保——这些折中设计明显回应了下游对供应稳定的关切;
- 消费者:没有出现在程序中,却将在未来三年为价格上涨承担成本——这正是下文民意的核心分歧。
普通民众的态度
这里选取知乎上一个相关问题的回答进行统计,查看民众对于牛肉关税的态度。
数据来源:知乎问题《商务部公告,自巴西进口牛肉 10 月 1 日零点起加征 55% 关税,哪些信息值得关注?
抓取时间:2026-11-07 。
抓取的回答数量:知乎页面显示 1,448 个回答,只能抓取到 709 条完整回答。剩余约 739 条,平台不提供任何访问通道,属平台限制而非采集遗漏。以下分析基于可获取的全部 709 条。
回答总体画像
| 指标 | 数值 |
|---|---|
| 发布时段 | 2026-09-30 ~ 11-06,峰值 10-02(295 条,占 41.6%),10-03 次之(139 条) |
| 赞数分布 | 中位数 2 赞;0 赞 203 条;≥100 赞 53 条;≥1000 赞 12 条 |
| 赞数集中度 | Top 10 回答占 65.3%,Top 50 占 89.6%,Top 100 占 95.0% |
| 篇幅 | 中位数约 40 字;不足 100 字占 68.5%;≥500 字 66 条 |
| 含实拍图 | 53 条(7.5%,多为超市价签、牛羊肉补贴通知、海外肉价对比) |
整体呈「少数高赞回答定调 + 大量短评跟风玩梗」的结构:10 月 1 日关税生效当天引爆,次日达到峰值,一周内热度基本消退。
立场分布
| 立场 | 回答数 | 占比 | 获赞 | 赞占比 |
|---|---|---|---|---|
| 明确支持加税 / 保护产业 | 139 | 19.6% | 11,506 | 20.6% |
| 明确反对加税 / 支持放开进口 | 103 | 14.5% | 16,611 | 29.7% |
| 阴阳怪气 / 科普 / 玩梗 / 跑题 | 467 | 65.9% | 27,838 | 49.8% |
两点判断:其一,按获赞数,反对声音明显占优——最高赞回答(11,999 赞,占全部赞数 21%)即「让老百姓吃便宜安心牛肉」的放开派;其二,65.9% 的「其他」回答经抽查以嘲讽加税、双标讽刺、想吃便宜牛肉的隐性反对居多,但纯玩梗与真中立(程序科普、价格数据)也占相当比例,边界模糊。整体是「消费者情绪 vs 产业逻辑」的对峙。
主要观点阵营
反对派:想吃便宜牛肉的消费者阵营
- 「牛肉自由」(核心理论:资源禀赋论)。中国没有好草场、饲料贵(玉米比国际贵近八成、豆粕依赖进口大豆)、肉料比约 7:1、母牛一胎一犊两年一胎、九成散户——养牛在物理和会计上不成立;牛肉不是战略物资,不涉粮食/蛋白安全;年贸易顺差 1.19 万亿美元,牛肉进口仅 150 亿美元,「赚顺差就是为了买」。
- 双标合订本。中国工业品冲垮别人产业时讲自由贸易,轮到自己劣势产业就配额加税;
支持派:保护产业阵营
- 程序合法。2024-12-27 应国内产业申请立案 → 2025-12-31 裁定严重损害 → 2026-1-1 实施国别配额(总 268.8 万吨:巴西 110.6、阿根廷 51.1、乌拉圭 32.4、新西兰 20.6、澳大利亚 20.5、美国 16.4),配额外 12%+55%=67%;WTO《保障措施协定》允许,为期三年,且澳大利亚 6 月 18 日就率先撞线,并非针对巴西。
- 散户生计(最有感染力的长文)。全国约 750 万养殖场户、90% 为年出栏 10 头以下散户;冲击下活牛价跌近三成、一头亏 1600
2000 元、能繁母牛被清栏(补回需 34 年);西南、西北、东北脱贫县面临返贫风险;「农村是危机软着陆的港湾」。 - 国际惯例。日本大米配额外关税超 700%、韩牛保护、欧美农业补贴、中国小麦玉米配额外 65% 已实行几十年——「在自己占优势的领域喊自由、劣势领域设保护,全世界无一例外;自由贸易是强者的台词。」
- 安全底线。全部依赖进口会被断供、被联合涨价卡脖子,「不能重蹈大豆覆辙」。
- 双标反问。「你买牛肉的钱就是养牛人的工资」「汽车行业保护这么多年、巨额补贴,怎么没人跳出来说出清落后产能」。
一句话总结
普通民众的态度高度分裂且以情绪表达为主:作为消费者的多数派想要便宜牛肉、反感为产业保护买单(按赞数占上风,表达方式以反讽玩梗为主);支持派以养殖户生计、程序合规和国际惯例为据,长文质量更高但声量稍弱;其间还活跃着借题发挥的民族情绪支线与大量时政联想(巴西大选、中美贸易战、双标合订本)。值得注意的是,正反双方都承认国产牛肉成本劣势是资源禀赋决定的,真正的分歧在于——「不值当养的产业,该不该由消费者掏钱保住」。
最后:我的观点
- 我个人倾向于,加关税,保护国内的牛肉产业。因为这在一定程度上,保护了落后产业,让更多人有工作,降低社会的失业率,维护社会稳定。(但牛肉关税具有累退性:税负落在每个买肉的人头上,对低收入家庭占比更高)
- 但是,我反对,一直保护。国内还是应该规模化养殖,提高提高效率,将自给率控制在一定水平即可。
- 最反对的是,整个政策的制定过程中,“消费者”这个角色,不在谈判桌上。“不值当养的产业,该不该由消费者掏钱保住” 没有被讨论。